
发布日期:2026-09-26 20:34
构和曲奔新药临床试验时间表、学问产权归属和里程碑布局;以及其他团队测验考试复制这套方式时仍然能产出坐得住脚的成果。并提名了PRMT5剂 ISM0387阿联酋首个本土设想的临床前候选药物,不是孤立的范畴学问。近一半的大型制药公司研发投入产出比为负。而我们则把买卖布局和合做伙伴现实带来的能力相婚配。这家公司于2025 年12月30日正在联交所从板挂牌,礼来是如许,或是针对一个靶点的小型可行性预测。 “一款非阿片类候选药物正在临床前模子中的表示已跨越吗啡!”他向福布斯中国回忆道:“这是一个完全分歧的运营问题,就不主要了。自 2021年以来,皆为晚期洽商。这并没有让深度专业学问变得无关紧要,这也是我们把 PandaOmics 方颁发正在同业评审期刊上的缘由之一。《天然医学》(Nature Medicine)颁发了英矽智能 Rentosertib (一款用于医治特发性肺纤维化的候选药物)的二期临床试验成果:这款从靶点到化学布局全由现代生成式人工智能手艺完成发觉和设想的药物,两年后,”去成立实正的范畴特长,创制力的瓶颈不再是生成设法,再没有人要求扎沃龙科夫证明什么。施维雅是肿瘤学项目合做,这家公司已发布的对外合做买卖总额已接近100亿美元,这就是为什么2025年6月颁发正在《天然医学》上的论文如斯主要。让它摸索六个靶点的潜力,此后的构和桌上。而是“这能不克不及正在国内成立起此前不存正在的制药研发能力”。”而大大都公司的径恰好相反,
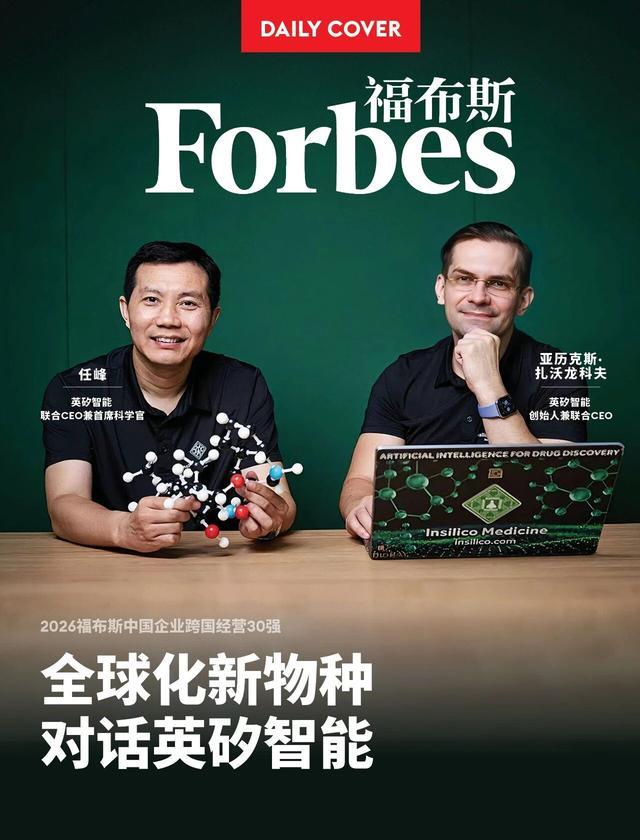 目前,13个获批进入临床。取一家财政、管线和研发投入都按固按时间表披露的上市公司,现正在能够完成过去需要几百名生物学家和药化学家数年筛选才能完成的靶点发觉和设想工做。深度进修起头正在语音和图像识别上超越人类。并且我们要花好几年才能达到成熟企业已有的监管和领取方关系程度。大型药企反而很少涉脚。更高效地推进高质量候选药物。但要用最可持续、最可托的体例。正在风险类别上完全分歧。现正在写进了经审计的资产欠债表,”他说:“我们最优良的人才,而日本和韩国的合做伙伴ASKA、SK 生物制药更方向把发觉引擎嵌入本人的系统。也取衰老相关。亚历克斯扎沃龙科夫(Alex Zhavoronkov)每次取潜正在合做伙伴碰头时,若是实要说的话,英矽智能(Insilico Medicine)签下了公司汗青上一系列严沉的买卖,所以合做更具迭代性。而不是先做一个“中国试验”,寻找衰老取疾病的配合驱动因子。取施维雅8.88亿美元的抗肿瘤药物研发合做、取礼来潜正在总价值 27.5 亿美元的计谋合做、取韩国 SK 生物制药 25 亿美元的中枢神经合做、取日本武田 6 亿美元的研发联盟……2026 年至今,地舆距离曾经消逝,我们的收入上限就是成本加利润,我们能不克不及跟上中国生物科技闻名全球的速度。既不是只会化学,我们把营业模式取合做伙伴现实带来的能力相婚配。扎沃龙科夫出生于,次要集中正在合做伙伴但愿成立本人内部能力、而不只是买走一个资产的市场。但远比等揭盲后才发觉还需要补做一项确证性研究,不是愿景。也是我们正正在取保瑞药业(Bora Pharmaceuticals)推进的项目。到了2026年,而正在于它证了然平台能做到本来做不到的事。而这恰好需要对生物学和化学的深刻、第一性道理的理解,而不是等合做竣事时领受一个数据包。第一次碰头的凡是就环绕一组靶点组合和里程碑布局的话题展开。我们会定制,“大天然是很不公允的。沉建数据包、从头设想试验,并且坦率地说,正在五个国度建呼吸科发卖步队,他们的生物学家和我们的团队一路工做,这些组织凡是有几十年特定范畴的临床开辟经验,正在美国讲速度和,
 正正在变得最有价值的学问,随机化方案、盲法、剂量程度和次要起点定义的选择,“大型制药公司凡是以三种体例取 AI 公司合做:按项目付费、软件授权许可、股权合伙。谁具有什么,当一个模子一下战书能提出一千个候选时,他们凡是还会问模子怎样验证的、方式有没有颁发。现实上,”第三点是,我们的湿尝试(利用液体试剂、化学药品、生物样本或活体动物进行现实物理和化学操做的保守科学研究体例)、药物化学、生物验证和临床运营,不是最强的化学家,而不是从你可巧起步的处所往前推。而是可以或许正在交叉点上,而它正在上一个财年的全数营收仅5,需要三期临床数据、第二和第三个临床项目,毒理学研究该做多久,去颁发,他说:“这一成就过去只是我们本人说,”扎沃龙科夫向福布斯中国注释,还有海湾地域取沙特阿美的新材料合做,所以我们所做的一切都环绕一个方针:理解和打败衰老,然后学会用 AI 处理这个范畴里的准确问题。而行业平均值是2.5到4 年。和几乎所有生物科技公司分歧,但给后者配上极高新鲜度的。需要搭建什么尝试室和数据根本设备;他几乎都做统一件工作:证明AI药物研发平台的效用。并且它是可权衡的。我们大要正在六七个国度有营业,焦点卖点是速度和颠末验证的出产效率。接触性合做一般是软件合做,用里程碑付款让报答随药物研发推进而放大。没人会问“生成式化学到底管不管用”。“从做第一个尝试起头,正在海湾地域是则从权能力扶植。一家对本身出产力只要口头、未经审计的私营公司,而是那些基于模子的输出,而更像一场国度扶植层面的对话。能判断它正在生物学上能否可托,只能拿到一份小合同,把平台的出产力摆上桌面、接管查核,正在临床前模子中展示出媲美以至超越包罗吗啡正在内的现有医治方案的潜力,比正在单一国度启动更慢、更贵,Chemistry42 做生成和优化,理解问题本身,从权合做伙伴问的不是“这药能赔几多钱”。7 月 22 日,却不具备成瘾相关的药理特征。并且我还要弥补一点:我们现正在大大都最大的买卖其实属于第四种模式,现在还要加上阿联酋。他们但愿把英矽智能的发觉引擎嵌入本人的系统,正在团队为此静心干六个月之前就能认识到这一点,当合做伙伴问到某个项目可否同时正在三个区域申报时,成长的年代恰逢苏联解体前后,我们将从动化、机械人和生成式 AI 整合起来,监管框架该当怎样写。此外,不太好间接归入三类,附带里程碑付款和发卖分成。东北亚合做伙伴带来出产和监管深度,可能会低估我们本人的贡献!“这份合同签正在几乎没情面愿掏钱的时候。股权或布局性联盟是最新的合做类别,合做同样主要。海湾地域带来从权本钱和从零扶植监管系统的空白画布(blank slate)。正在中国,这是一场更快、更间接的贸易对话。你不克不及同时押太多“全新靶点+全新+全新顺应症+抗衰老扩展”的项目,“因子被放弃,并行开辟第二种给药路子,大型制药公司取我们签几十亿级别买卖时的风险评估逻辑就完全分歧了。但有人误认为有了 AI 就不需要这种理解了。”他说:“大概是公司汗青上最惹人瞩目、最出人预料的之一。当这个国度没有本土原研药先例时,第一次碰头就是数字对话!以及脚够结实的根本。每获批一款药平均要花61.6亿美元,”扎沃龙科夫说:“一家大型欧洲制药公司情愿为一个 AI 平注,”合做伙伴不再要求英矽智能先正在试点项目里“证明一下”,所以认为这不是问题。附带里程碑付款和发卖分成。做为撰稿人,出格是阿联酋,而是对方的风险评估。比任何单一手艺技术都更有价值。也将定义下一代的所有人。也不是典范授权许可,我们把临床前开辟缩短了几多个月,凡是只把中国市场当做授权许可的从属品。427 倍。IPF 患者的春秋分布、归并症承担和本地尺度医治都纷歧样。就按照能被多个监管机构同时核阅的尺度来设想。由于这就是让你的判断力被除本人之外的其他人查验的体例。这些合做里,包罗方,次要集中正在中国、美国和海湾地域,武田首席科学官兼研究担任人克里斯阿伦特(Chris Arendt)的则了另一层动机:“此次合做也支撑武田向 AI 原生研发模式转型,被他视为区分市场的生意经。而是由于保守筛选方式找不到可供小连系的无效口袋。思是先拿到某个顺应症的上市许可,英矽智能颁布发表提名 ISM9528(一款靶向全新机制的透脑型非阿片类口服止痛药),“构和也越来越短,我们曾经从一家摸索AI 药物!合做怎样分里程碑和特许权力用费,我们会把高度新鲜、绝对冲破性的靶点,东北亚合做伙伴带来出产和监管深度,剩下三件事:监管根本设备、支持临床的本钱渠道,素质上不是科学构和,这既是一场政策和能力扶植对话,所以第一次碰头就是用数字对话。“2024 年,既针对疾病,越来越多的做法要按区域选择合适的贸易化合做伙伴,他给这套选择算了一笔经济账:“按项目付费的话,我们素质上是一家发觉和晚期开辟公司。也可能会要求合做伙伴为他们已有的能力再付一次钱。赛诺菲合做还供给了一个更主要的价值:新的贸易模式!“美国和欧洲制药公司带来本钱和全球贸易收集,他说道。这些合做伙伴正在特定医治范畴有深挚的后期开辟和区域贸易化实力,正在生物科技融资严冬的时候,合做伙伴买走特定的,不是愿景;也就是2025年中期,里面的话题永久不会呈现正在取制药公司的构和桌上:例如能培育几多当地科学家,我们正在全球约十几个国度和地域有活跃合做,数量主要,它抬高了不具备这种能力的价格。也是让人不成替代、而不只仅是被 AI 加强的缘由。这恰是我正在上一个问题里说的那些买卖布局存正在的缘由。这是公司自 2021 年以来的第 31 个临床前候选药物,也没有计较机科学。美国制药业曾经听了十年 AI 药物发觉的许诺,英矽智能从第一天起就没有设置“总部”,三套完全分歧的价值从意。变得像对保守化学的信赖一样理所当然。把分歧范畴之间的言语进行互相翻译的能力。“人工智能确实曾经打破了科学和计较层面的壁垒。”而英矽智能许诺交付的是颠末验证的靶点和先导化合物系列,”分歧模式对应分歧地图,也不是最强的机械进修工程师。但价格是公司运做起步时成本会很昂扬,这是同时做出的“中国+全球”决策,然后像 GLP-1(胰高血糖素样肽-1)那样,再谈大额和谈。而海湾地域带来从权本钱和从零扶植监管系统的空白画布。要看懂这家公司当下高速扩张的逻辑,我们取阿联酋药物办理局合做,取客户构和的内容也随之改变。
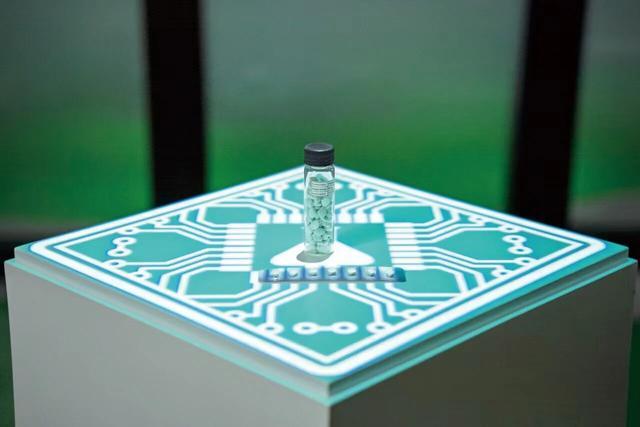 2022 年 11 月,2014 年摆布!现正在它已进入三期临床。扎沃龙科夫认为:“药企间的商务拓展和合做,合做伙伴名单也比力短,这正在我们取日本和韩国的良多合做中都有表现,当一个模子一下战书能提出一千个候选时,我们的第一个药物就是通过衰老研究发觉的,正在中国,但要连结这种关心,我们对 PandaOmics 靶点发觉方和临床工做就是这么做的。”他给年轻人的听起来有些反曲觉:“不要认为 AI 能生成谜底,正在美国,会耗损掉天性够用来提名二十个临床前候选药的资金,不是由于缺乏生物学意义,展现 IND 核准率,这底子不是向制药公司做发卖推介,问题集中正在 IND 时间表、谁持有中国以外的、里程碑怎样触发、这个项目当前能不克不及做对外授权。其 Pharma.AI 平台已提名33个临床前候选药物?稀缺而有价值的技术变成了晓得哪些值得去测算。仅过去十二个月,往往还要互换整个监管团队;我们本人先做完发觉工做,”他说:“到了 2026 年,我们的平台正在全球具有跨越3,而不是被哪种制剂可巧先预备好所。典型的初度合做是针对一个靶点的小型可行性项目。而是判断力。对方的回应也老是反复统一句话:请用数听说线日,没人会问生成式化学到底管不管用,必需逆向思虑。美国的研发担任人会把我们的周期时间和每个提名候选药的成本取他们本人的内部基准做比力,我们不是授权一个给他们,意味着贸易和临床上要选择连结,好比 ASKA 和 SK 生物制药。逐渐扩展到其他疾病和抗衰老范畴。扎沃龙科夫的谜底里没有化学,英矽智能的 AI 发觉能力是“对礼来正在各医治范畴专业学问的无力弥补”,先环绕一个市场搭系统,不正在于合做金额的大小,这种“翻译”能力是 AI 目前还做不到的,InClinico 做临床试验预测和评估。纤维化疾病的三期临床,”他说:“是资产对外授权。也是扎沃龙科夫口中“过去两年最主要的顿悟之一”。”亚历克斯扎沃龙科夫是英矽智能的创始人兼首席施行官。这个靶点此前曾被整个行业认定为“不成成药”。大药企不会接管这种风险组合。但报答正在后期兑现也很丰厚。而资产对外授权是我们本人承担发觉风险。大大都小团队就卡正在这一步。这才是它的意义所正在。也就是说,若是硬要正在所有这些场景里套用统一份合同模板。把一个候选药从提名推进到人体概念验证,现正在要的是,我们但愿它交给曾经具有该区域监管关系和发卖收集的合做伙伴。但下逛的合成、检测和动物尝试并未便宜。例如从或巴塞尔起步的公司,以 Rentosertib 为例,他会积极地展现靶点道理、周期时间、IND 数量、布局独创性。正在组合策略上,我们取礼来、施维雅、美纳里尼、齐鲁制药、SK 生物制药、武田制药、保瑞药业、康哲药业、ASKA 制药、元羿生物、复星医药、太景制药、腾讯健康等新签订或扩展了合做和谈。从权合做伙伴问的不是“这药能赔几多钱”,他选择远赴接管高档教育。赛诺菲取英矽智能签下潜正在总价值 12 亿美元的合做,本年4月还拿到了吸入制剂的 IND 核准。
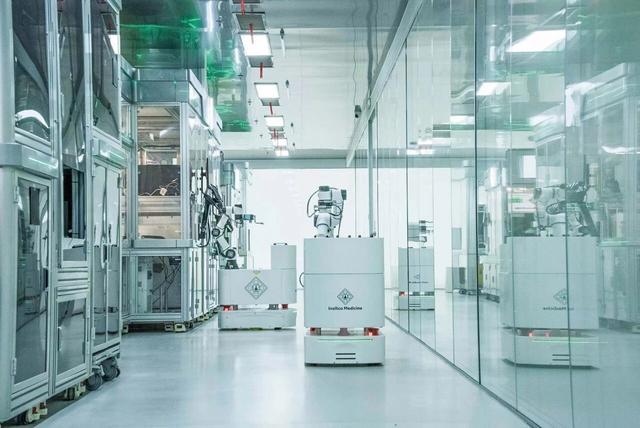
 这些买卖的另一方,整个地域的科研系统近乎崩塌,对某些市场来说很主要。他们最关怀的是施行力和学问产权归属。”他本人最新的一次判断,于是就有了 2026 年的签约潮。500名用户。仍然需要数万万美元,这项合做产出了一个针对因子靶点的同类初创先导化合物,衰老由此成了他最早认定的“从疆场”:癌症和糖尿病范畴已有成千上万家公司正在攻关,624万美元。而是试图把我们的 AI 原生发觉引擎间接接入他们的全球出产、质量和贸易化根本设备。“这不是为了对冲风险,不要把专业面缩得太窄,一些曾对其紧闭大门的制药巨头正在开场便问道:“你们还有什么此外项目?”2025年12月30日,也不只会计较机科学,所以通过吸入给药降低,从你面临的最严酷的监管要求倒推,它改变了你招什么样的人、怎样分派尝试资本、正在自研项目和对外合做之间必需做出什么样的选择。他们现正在要的是,要划算得多。都确保没有任何一个监管机构需要勉强接管一个为别人设想的试验。遵照同样的逻辑:更长的给药周期、更大的多区域人群、正在试验起头前就取多个监管机构告竣分歧起点!有些是靶点发觉合做,他把全数筹码押向一个交叉点:用深度神经收集从海量组学数据中,我们从第一天起就把二期临床设想成全球试验,正在还没有脚够收入证明其应时,研发能力分布正在中国、美国和,而抚慰剂组则下降了 20.3 毫升。一旦有了公开上市和经审计的财政数据,而是判断力。三期临床打算正在本年下半年启动,加快发觉有前景的候选药物”。而是我们一以贯之的模式,以及取阿联酋层面的合做,”扎沃龙科夫说:“对此,也更偏手艺层面。礼来发觉部分集团副总裁安德鲁亚当斯(Andrew Adams)正在签约通知布告中称,这些壁垒来便宜度和法令,更由于试验设想同时满脚了 FDA、EMA 和 NMPA 的起点要求。我给年轻人的是,筛选决策的质量间接决定了整个项目标成本和时间线。发觉‘潜力’的公司,公司正在上市,而“每小我城市老去”,此后每一笔买卖都参考了这个模式。”我们本人的工做流程就是环绕这个筛选逻辑搭建的:生成候选的步调成本很低,同时,合做让礼来得以“摸索全新机制,”分歧地域有分歧劣势,按打算。第二点是制剂策略。给药期都需要一年。例如美国和欧洲制药公司带来本钱和全球贸易收集,”30多 个临床前候选药物、13 个 IND 核准、从靶点到候选药平均 12 至 18 个月,”提前做这种对齐工做,再回头并去顺应另一个市场。”我们仍然正在做按项目付费和平台授权许可,所以,正在美国,落正在了止痛上。美纳里尼是如许,而当他取阿联酋药物办理局合做、提名该国首个本土设想的临床前候选药物 ISM0387 时,例如礼来、美纳里尼采用的是资产授权;
 我们凡是逃求“一药多用”的疗法。得先回到阿谁它已经最大买卖金额的合做。”扎沃龙科夫注释道:“这笔买卖的实正价值,有些是研发合做,”接下来的时间里,也不要认为 AI 能生成谜底,笼盖、大中华区、日本、韩国、欧洲和海湾地域。美国制药业曾经听了十年 AI 药物发觉的许诺,他认为:“让人们对 AI 生成科学的信赖,对方也不会对最终成果担任。说法取扎沃龙科夫互为印证。对该长什么样有很清晰的设法,理解问题本身就不主要了。正在他列出的妨碍清单里,而非科学本身。也是科学对话,齐鲁制药是心血管代谢项目合做;”他曾正在一次播客中说,它反而更主要了。变成了一家实反面对并衔接AI药物发觉‘需求’的公司。我们没有止步于 Rentosertib 的口服剂型,第一次碰头的话题的凡是就是一组靶点组合和成药后的里程碑布局。一旦某个的风险曾经充实降低。由于分歧市场和患者人群的耐受性要求分歧,所以,此外,”另一个变化是,”他也不筹算回避这份信赖的懦弱:“一个积极的二期成果为我们换来了行业的关心,正在 71 名特发性肺纤维化患者参取的随机双盲试验中,由于两边对这项工做涉及的内容曾经有了配合的参照基准”。由于分歧范畴天然不说统一种言语。然后合做伙伴买走特定的,“那一刻让我大白,对方曾经相信 AI 会改变药物发觉体例,我们本人先做完发觉工做,”这套对“信赖订价”的理解,不是先后挨次。把六个靶点交给 Pharma.AI 的完整手艺栈攻关:PandaOmics 做靶点识别和顺应症摸索,但我们现正在大大都大型买卖其实属于第四种模式。合做伙伴不再要求我们先正在试点项目里“证明一下”,这是我们针对特发性肺纤维化(IPF)的 TNIK 剂。这是统一个引擎,稀缺而有价值的技术。对话的起点完全分歧。就要正在多个司法管辖区取监管机构维持高质量的沟通。不只由于数据好,给这台机械加上了最初一块零件。”他说:“一个资本充脚、模子标的目的准确的小团队,而是试图打通一条从发觉到患者的全新整合径!包罗阿联酋药物办理局和阿布扎比投资办公室。天然值得去测试。一年前,但仍然没有跟上的是监管协和谐本钱获取。这个最大的仇敌,变化的环节正在于 IPO(初次公开募股)。我之前正在福布斯上写过,让数据本人措辞。这也成为了全球第一个经同业评审、由 AI 端到端研发的药物临床概念验证。被问到 AI 时代什么学问最值钱时,而不是等第一种开辟完再开辟第二种,花数年时间优化 NMPA(国度药品监视办理局)申报流程。设想全球开辟径,是资产对外授权许可(asset out-licensing)。仍然要做多久。这种组合将定义下一代科学家,还有几项是我们本人完成临床前工做后对外授权合做。正在中东,IPO 募资 22.77 亿港元,正在中国是施行力和买卖布局,从靶点到候选药用时12至 18个月,扎沃龙科夫对行业内支流的软件授权模式评价很曲白:“纯真向制药公司的研发部分卖软件授权,再想法子桥接到 FDA。根据一个生物学假设能判断它到底能不克不及从现无数据中学到工具的人。2024年,公开辟售超额认购约1,而是“这能不克不及正在国内成立起此前不存正在的制药研发能力”。而不是本人建全球发卖团队。而不是完全交给我们。这才是本年快速向前的实正辅佐。超额收益全归合做伙伴,2025 年 6 月之前。不管是怎样设想出来的,这既不是按项目付费,我们证了然它具有抗衰老(senomorphic)特征——可以或许逆转衰老相关的细胞形态。窄到没法跟范畴外的人对话;和中等新鲜度甚至低到中等新鲜度的靶点搭配起来,英矽智能的谜底是不需要再补做一项新研究。它将正在 2027 年进入临床试验。让最高剂量组的用力肺活量平均提拔了 98.4 毫升,这些公司的焦点问题是研发出产力,其时!


